Visualizzazione post con etichetta Crisi. Mostra tutti i post

mercoledì 3 febbraio 2021

Sopracciglio


mercoledì 27 gennaio 2021

Con_te o contro

A parte i componenti del MoVimento 5 Stelle  (neanche tutti), il resto dei politici italiani odia Conte. A questi si somma un buon 95% dell'informazione e quasi la totalitá degli osservatori e degli opinionisti.

Una curiosa concentrazione di negativitá (eufemismo) che non ha precedenti nella storia italiana. A questo si oppone, peró, uno straordinario consenso e índice di gradimento popolare, intestato al premier, che pure ha pochi precedenti e che unisce quella parte di italiani, che a Conte ha affidato le speranze. 

Che cosa avrá fatto questo signore per unire in tale atteggiamento ostile, praticamente tutti? Ammetto di non riuscire a trovare una spiegazione supportata da fatti. Riesco solo ad immaginare che il tutto sia dovuto all'intransigenza morale del Premier e la dichiarata indisponibilitá dello stesso a scendere a compromessi e ad accordi che vedano l'inclusione di interessi privati, ovvero non in linea con il supremo bene collettivo. É evidente che la presenza di Conte rende molto difficile le spartizioni, i soborni, le corruzioni, alle quali le lobbies ed i comitati di affari di casa nostra erano abituati. Adesso con i 209 miliardi in arrivo, la reazione si é scatenata con una potenza di fuoco incredibile e l'utilizzo di tutte le armi disponibili, incluso Renzi.

Una parte dell'opinione pubblica ha aderito alla campagna di odio. É di oggi la notizia del cartello augurante la morte del Premier appeso all'entrata di un negozio. Molti italiani si lamentano ed insultano Conte ripetendo le frasi udite in televisione o riportate sui titoli dei giornali.
In questo caso peró spiegazioni non ne trovo. Il perché si giunga a odiare un Premier che sta lavorando giorno e notte, a costo di immensi sacrifici personali (anche economici) al solo fine del vantaggio collettivo, dell'interesse del paese, sfugge alla mia comprensione, non riesco proprio a capirlo. Soprattutto dopo il successo europeo e considerando che per 30 anni i governi precedenti hanno massacrato ed impoverito l'Italia.

I premier che hanno preceduto Conte sono: Berlusconi per ben quattro volte, Prodi per due e poi D'Alema, Monti, Letta, Renzi e Gentiloni. Tutti meglio di Conte? Vogliamo ricordare cosa é avvenuto con Berlusconi? Fare l'elenco delle leggi approvate con i suoi governi? Le oltre 500.000 imprese fallite nel 2010? I suicidi di imprenditori? Vogliamo ricordare i tagli a scuola e sanitá del quarto governo, quello in cui la signora Meloni era Ministro? La riforma Gelmini? Il Tremonti che dichiarava "con la cultura non si mangia"? Vogliamo ricordare il rischio di default e lo spread a quasi 600? Quelli che ora si lamentano cosa avevano in piú che non fossero i capelli? La lega non faceva parte di quei governi?

L'orrendo cartello di cui tutti parlano é la chiara dimostrazione che é inutile sperare che l'Italia possa cambiare. Una buona parte di italiani sono cosí imbecilli ed utili idioti che non lo permetteranno mai. Non per convenienza ma per idiozia. I comitati di affari, i prenditori, i ladri, i mafiosi, i Salvini, le Meloni, i Berlusconi, i Renzi lo hanno capito perfettamente. Se é vero che la specie umana meriterebbe l'estinzione, gli italiani anche di piú. 

Giancarlo Selmi

martedì 26 gennaio 2021

Schiena Dritta

Questa mattina ho convocato un Consiglio dei Ministri per comunicare la mia intenzione di dimettermi. Poco dopo mi sono recato al Quirinale per rassegnare le dimissioni nelle mani del Presidente Mattarella.

La settimana scorsa, in Parlamento, il Governo ha ottenuto la fiducia in entrambe le Camere, ottenendo la maggioranza assoluta alla Camera dei Deputati e la maggioranza relativa al Senato.

Il Paese, tuttavia, sta attraversando un momento davvero molto difficile. Da ormai un anno stiamo attraversando una fase di vera e propria emergenza. Le diffuse sofferenze dei cittadini, il profondo disagio sociale e le difficoltà economiche richiedono una prospettiva chiara e un governo che abbia una maggioranza più ampia e sicura.
È il momento, dunque, che emergano in Parlamento le voci che hanno a cuore le sorti della Repubblica.

Le mie dimissioni sono al servizio di questa possibilità: la formazione di un nuovo governo che offra una prospettiva di salvezza nazionale. Serve un’alleanza, nelle forme in cui si potrà diversamente realizzare, di chiara lealtà europeista, in grado di attuare le decisioni che premono, per approvare una riforma elettorale di stampo proporzionale e le riforme istituzionali e costituzionali, come la sfiducia costruttiva, che garantiscano il pluralismo della rappresentanza unitamente a una maggiore stabilità del sistema politico.

Questo conta. Che il nostro Paese si rialzi in fretta e possa mettersi alle spalle la pandemia e le tragedie che essa ha arrecato, in modo da far risplendere la nostra nazione nella pienezza delle sue bellezze.

Per parte mia, anche in queste ore continuerò a svolgere gli affari correnti fino all’insediamento del nuovo governo. Continuerò a svolgere il mio servizio al Paese, con senso di responsabilità e con profondo impegno.

Sono queste le caratteristiche che hanno caratterizzato il mio operato, quello dell’intero governo e delle forze di maggioranza che ci hanno sostenuto, anche quando i risultati raggiunti e le risposte date non sono apparsi all’altezza delle aspettative dei cittadini.

L’unica cosa che davvero rileva, al di là di chi sarà chiamato a guidare l’Italia, è che la Repubblica possa rialzare la testa. Allora avremo vinto tutti, perché avrà vinto l’Italia. Quanto a me, mi ritroverete sempre, forte e appassionato, a tifare per il nostro Paese.

Giuseppe Conte

domenica 10 gennaio 2021

Scommesse


Quello che sta facendo Renzi, per capirci, è giocare d’azzardo.
Sta scommettendo sul fatto che il M5S non permetterà di tornare alle urne perché la maggior parte dei suoi parlamentari sanno benissimo che non saranno rieletti.
Alcuni perché sono al secondo mandato, altri perché il M5S, dalle elezioni a oggi, ha più che dimezzato i voti.
E sta scommettendo, dal basso del suo 2% reale, anche a rischio di scomparire del tutto.
Perché Italia Viva è un po’ come quei virus costruiti in laboratorio: esiste solo in Parlamento.
Quindi, se Renzi ha ragione, si andrà verso un “Conte ter” o verso un governo di “intese” più o meno larghe, e in entrambi i casi lui avrà più potere politico di quanto non ne abbia adesso.
A Renzi interessa solo poter gestire i fondi del recovery fund, che sono l’unica cosa che, attualmente, potrebbe garantirgli di avere in mano una leva che, se ben sfruttata, si possa trasformare in appoggi da parte delle sue categorie di riferimento (industriali, imprenditori) e, quindi, in voti.
La sua è una lotta per la sopravvivenza, in pratica.
Certo, se si sbaglia, il governo cade e si va al voto.
E se si va al voto, lui scompare definitivamente e a Palazzo Chigi vanno Salvini e Meloni, che gestiranno i miliardi del recovery fund.
È una scommessa, la sua.
Il problema è che non la sta facendo solo sulla sua pelle (della quale, legittimamente, mi interessa il giusto), ma su quella di tutti.
Renzi sta scommettendo: se vince riacquista peso politico e (forse) elettorale, se perde fa cadere un governo a pandemia in corso e consegna il paese alla peggiore destra di sempre.
In questo momento, in pratica, tutti noi siamo delle fiches di pochissimo valore sul tavolo da gioco di uno che, politicamente, conta meno del Partito Corsaro.
Spero che almeno questo sia chiaro a tutti.

Emiliano Rubbi su Facebook


mercoledì 30 maggio 2018

Berlino, non Salvini, vuole uscire dall'Euro e riavere 923 miliardi dalla Bce di Draghi


28/05/2018 16:47 CEST 


Fuest, Sinn e Schmidt, economisti vicini alla Cancelliera Merkel, pubblicamente ipotizzano un piano B di uscita della Germania dall'Euro. E chiedono un nuovo articolo dei Trattati Ue per escutere il credito da 923 miliardi della Bundesbank verso la Bce in caso uscita tedesca dall'Euro. E nessuno dice nulla. Al contrario, tutti attaccano l'ex capo ufficio studi di Bankitalia Paolo Savona come pericoloso sovversivo quando chiede un piano A di riforma dei Trattati Ue, e, nel contempo ipotizza un piano B di uscita dall'Euro qualora Berlino si opponga a tale riforma. Due pesi e due misure!
Ora, il probabile futuro governo Cottarelli, abbandonerà ogni proposta italiana di piano A e piano B. Rimarrà solo l'ipotesi tedesca di uscita da Euro. Vediamo nel merito. Ad aprile, in un discorso pubblico durante una cena organizzata dal World Gold Council e dalla NYU Stern Business School, l'ex Presidente della FED Alain Greenspan, ha lanciato l'allarme sulla rottura dell'Euro partendo proprio dal credito della Germania verso la BCE cui corrisponde il debito di Spagna e Italia verso la stessa BCE.
Il 19 marzo, Clemens Fuest, presidente dell'IFO, l'istituto per la ricerca economica, in un'intervista al Corriere della Sera, ha ribadito che la "zona Euro ha bisogno di una clausola di uscita, non solo per la Germania ma potenzialmente per ogni paese". E il 13 marzo, Cristoph Schmidt, Hans Werner Sinn e Karl Konrad, hanno ipotizzato pubblicamente un piano per gestire l'uscita dall'Euro in un convegno dal titolo "Is the Euro sustainable – and what if not?"organizzato dall'università privata ESMT e dal Max-Planck-Institut. Holger Zschaepitz, in un articolo su Die Welt, ha riportato l'intenzione di questi economisti di uscire dall'Euro e assicurare alla Bundesbank i suoi 923 miliardi di credito verso la BCE.
I tedeschi, giustamente attenti alle procedure giuridiche, vogliono un nuovo quadro giuridico dei Trattati Ue che consenta ad un paese l'uscita dall'Euro e la sua permanenza nella Ue. Oggi l'articolo 50 del Trattato Ue prevede solamente l'uscita dalla Ue. Le affermazioni di Fuest, Schmidt, Sinn sono importanti perché Schmidt è il presidente del Consiglio Germanico degli Esperti Economici, e, Sinn, dal 1999 al 2016, è stato presidente dell'IFO (ora presieduto da Fuest). Tutti e tre sono molto vicini alla Cancelliera Merkel. Vediamo ora come la politica monetaria della BCE abbia abbassato lo spread BTP-BUND, e nel contempo, creato il credito tedesco verso la BCE di 923 miliardi e indebitato Spagna e Italia.
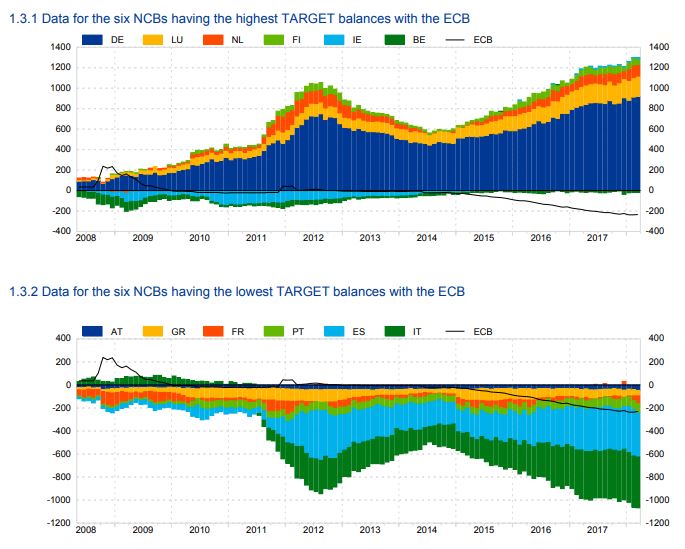
Dati BCE: Se si rompe Euro Italia deve 442 miliardi a BCE, Spagna deve 381 miliardi, GERMANIA ha un credito di 923 miliardi
Il sistema TARGET2 è la piattaforma gestita dalla BCE che le banche private dell'Eurozona utilizzano per gestire i pagamenti in entrata e in uscita nei confronti di altre banche, delle amministrazioni pubbliche o dell'Eurosistema. Fino all'inizio della crisi del 2008 il sistema Target 2 non aveva forti squilibri. Dopo la crisi del 2008, la BCE, prima presieduta da Trichet e poi da Draghi, vara operazioni di politica monetaria il cui ultimo esempio è il QE (Quantitative Easing): esso abbassa lo spread tra titoli di stato del Nord Ue e titoli di stato del Sud Ue. Formalmente la Germania si è opposta al QE di Draghi. Sostanzialmente Berlino ha accettato tale operazione a patto che aumentasse il credito della Bundesbank verso BCE e indebitasse Spagna e Italia.
ECB

Osserviamo la tabella dei Target 1-2 elaborata con i dati BCE di Spagna, Italia e Germania aggiornati a maggio 2018: il saldo negativo della Spagna (linea azzurra) è decuplicato da -35 miliardi nel 2008 a -381,4 miliardi. E il saldo positivo della Germania (linea blu) è esploso da +115,3 miliardi nel 2008 a +923,5 miliardi. Il saldo dell'Italia (linea verde) è +54,8 miliardi nel 2009, si riduce a +3,4 miliardi nel 2010, e, sprofonda a -191 miliardi nel 2011, e, a -255 miliardi nel 2012. Risale fino ai -208 miliardi del 2014. Da allora aumenta in modo tendenzialmente costante (a eccezione di giugno-luglio 2017) fino al saldo negativo attuale di -442,5 miliardi. Vediamo le ragioni in due passaggi cruciali.
Italia passa da un credito di 54 miliardi nel 2009 a un debito di 255 miliardi nel 2012 verso BCE causa operazioni monetarie di Draghi e Trichet
Dopo il 2008, la BCE ha approvato le seguenti operazioni di rifinanziamento: SMP (Securities Markets Programme), OMT (Outright Monetary Transactions), LTRO (Long Term Refinancing Operations), T-LTRO (Targeted Long Term Refinancing Operations), Quantitative Easing e PSPP (Public Sector Purchase Programme). Le date in cui BCE vara tali misure sono fondamentali per capire: il primo programma, il SMP, viene approvato dalla BCE di Trichet il 14 maggio 2010, anno nel quale esplode il saldo negativo italiano nel Target 2 (passa dal +54,8 miliardi del 2009 al –191 miliardi del 2011). Cosa stava accadendo? Le banche tedesche vendevano BTP e i Bonos, i titoli di debito pubblico italiani e spagnoli. Perché? Ufficialmente non si fidavano del debito degli stati del Sud Ue. Secondo l'on. Renato Brunetta di Forza Italia le banche tedesche vendevano i loro BTP per far salire lo spread BTP-BUND e far dimettere l'allora governo Berlusconi inviso a Merkel. Operativamente, poiché le banche tedesche vendevano i BTP, la BCE era costretta a intervenire tramite le LTRO: le banche del Sud Ue hanno pagato i loro debiti alle banche del Nord Ue e hanno acquistato i titoli dei loro Stati presenti nei bilanci delle stesse banche Nord Europee. Il Sole24Ore titolò "Fate presto" il 10 novembre 2011? La BCE prestò soldi all'1% di interesse alle banche italiane che acquistarono i BTP posseduti dalle banche tedesche che rendevano il 4-5% annuo. I rischi dei debiti pubblici furono nazionalizzati, e i rischi delle banche tedesche, che avevano erogato prestiti alle banche Sud-Europee, furono europeizzati. Tale operazione, formalmente abbassò lo spread, sostanzialmente trasformò il nostro credito di 54 miliardi nel 2009 verso la BCE in un debito di 255 miliardi nel 2012.
Causa QE di Draghi debito dell'Italia verso BCE sale da 208 miliardi nel 2014 a 442 miliardi oggi
Come accennato il debito italiano verso BCE era sceso a 208 miliardi nel 2014. Nel gennaio 2015 inizia il QE e la BCE presta liquidità alle banche centrali nazionali per l'acquisto di titoli pubblici dei rispettivi governi: quando la Banca d'Italia compra i succitati BTP da una banca tedesca le risorse sono state trasferite direttamente in Germania senza passare per l'Italia; quando la Banca d'Italia compra i BTP da banche, imprese e privati italiani, la liquidità immessa è reinvestita dal settore privato non finanziario in fondi ed azioni estere. Che significa?
Prima, con le suddette LTRO, la BCE presta i soldi alle banche italiane affinché acquistino BTP dalle banche tedesche. Poi, tramite il Quantitative Easing, la BCE presta i soldi alla Banca d'Italia affinché compri dalle banche italiane gli stessi BTP prima rastrellati dalla banche tedesche. Qual è l'esito? La negazione della condivisione del rischio, ovvero la sua nazionalizzazione: i titoli di debito sovrano, prima acquistati dalle banche private, ora sono depositati negli attivi delle Banche centrali nazionali. Tutto ciò avvantaggia la Germania, il venditore-finanziatore: negli anni 2000 le banche tedesche (e quelle francesi) prestarono soldi alle banche private sud Europee le quali a loro volta avevano prestato quei soldi ai meridionali europei per i loro acquisti a rate. Così la VolksWagen potè vendere suoi veicoli ai cittadini greci che avevano avuto il prestito (per acquistare a rate il veicolo tedesco) dalle banche greche le quali a loro volta aveva ottenuto prestiti dalle banche tedesche. Quando la crisi del 2008 portò i suoi effetti dagli Usa nella Ue il sistema finanziario tedesco si cautelò tramite le succitate operazioni della BCE. Nel contempo, poiché l'aumento dello spread BTP-BUND ha aumentato il costo del denaro per le imprese italiane rispetto a quelle tedesche, tante aziende italiane sono fallite o hanno tagliato il costo del lavoro. Tardivamente l'intervento della BCE ha abbassato lo spread ma ci ha indebitato di 442 miliardi.
Andrea Del Monaco

martedì 29 maggio 2018

Ricapitoliamo


Il 4 di marzo siamo andati a votare.


due mandati esplorativi infruttuosi del presidente del senato Casellati e del presidente della camera Fico e l'unica maggioranza possibile che si profila è quella tra Lega e M5S ma la lega non vuol mollare Silvio assieme al quale si è presentata alle elezioni.

Il  7 maggio parte il terzo giro di consultazioni del PdR Mattarella che avverte che nel caso non ci si metta d'accordo ci penserà lui con un governo del presidente.

Il 9 maggio Silvione nostro toglie il veto sul governo giallo-verde ma non voterà la fiducia e Salvini e Di Maio chiedono più tempo e passano altre settimane per stilare il contratto di governo.

il 14 di maggio Salvini e Di Maio vanno da Mattarella e gli dicono che sono d'accordo su tutto ma senza il nome del presidente del consiglio.ed informano il presidente che il contratto che hanno stilato deve passare al vaglio dei Gazebo per la Lega e della piattaforma Russeau per il M5S.

il 21 maggio (78 giorni dopo il voto) abbiamo il nome del Premier: Giuseppe Conte (chi???)

il 23 maggio Conte sale al Quirinale per ottenere l'incarico ed accetta con riserva

il 25 maggio Conte risale al Quirinale ma non scioglie la riserva e comincia a parlare di Savona al MEF con il Presidente... si prova di tutto ma né Salvini né Mattarella cede.

il 27 sera Conte rimette l'incarico e Mattarella comunica che non ha voluto Savona al MEF per salvare i risparmi degli italiani... o forse no...


Ora, 29 maggio l'incarico di formare un governo è stato dato a Cottarelli, mr. spending review... ma pare che rinunci anche lui e pare anche che il Presidente stia ripensando al duo Salvini-Di Maio....

lunedì 15 febbraio 2016

Ecco perché conti correnti e bond senior delle banche italiane non verrebbero toccati in caso di bail-in e maxi-svalutazioni

Che cosa succederebbe alle banche italiane se, per ipotesi, dovessero svalutare di colpo tutte le loro sofferenze al livello delle quattro banche regionali appena salvate? E quale sarebbe l’impatto potenziale per risparmiatori e obbligazionisti? A fornire le risposte a questo scenario estremo - e di fatto poco realistico - ci ha pensato Prometeia.
La società di consulenza ha sviluppato una simulazione completa sui bilanci di tutte le banche italiane, Bcc comprese. Ebbene: l’esito di questa proiezione è più che confortante. Il primo dato che emerge dalle simulazioni di una maxi-svalutazione (e del conseguente potenziale bail-in) è che nessun conto corrente, in nessun caso, anche sopra i 100mila euro, verrebbe toccato. Il secondo punto è che anche le obbligazioni bancarie senior, che in buona parte sono nelle tasche di molte famiglie italiane, non rischiano sostanzialmente nulla. La terza conseguenza è che l’impatto sul capitale degli istituti sarebbe sì rilevante, visto che la svalutazione lorda dei crediti ammonterebbe a poco più di 35 miliardi per l’intero sistema. Ma il fabbisogno di capitale che si verrebbe a creare (14 miliardi di euro) sarebbe gestibile con perdite per azionisti e una conversione parziale (ma non una svalutazione) solo delle obbligazioni più rischiose, ovvero gli Additional tier 1 e i bond subordinati.

Lo scenario di partenza
Per capire la ratio di questo studio dobbiamo fare un piccolo passo indietro. Lo scorso novembre l’Ue ha imposto alle quattro banche regionali (Banca Marche, Etruria, CaRiFe e CariChieti) di abbattere il valore dei loro crediti non performing dagli 8,5 miliardi, a cui erano inseriti a bilancio, a 1,5 miliardi, con una maxi-svalutazione dell’82,5%.

In teoria la mossa serviva a garantire che i crediti fossero riportati al loro valore di liquidazione, così da essere più facilmente venduti ai fondi specializzati. Da quel momento, però, è nato il problema sui mercati. Perchè gli investitori hanno iniziato a scontare che quel livello di accantonamenti diventasse uno standard per tutto il sistema bancario italiano, su cui pesano circa 200 miliardi di sofferenze, oggi coperte per quasi il 59%.
Aumentare le rettifiche in misura così massiccia, e di colpo, significherebbe erodere la redditività degli istituti, che sarebbero costretti a varare nuovi aumenti di capitale, è stato il ragionamento degli investitori. Poco conta che l’ipotesi sia estrema e che nessuno, Mario Draghi in primis, voglia chiedere qualcosa di simile. La Borsa ha comunque anticipato lo scenario estremo, ipotizzando nuove ricapitalizzazioni e bail-in a raffica, come dimostra il calo di tutte le banche italiane – ma anche europee – arretrate del 30% da fine novembre.
Lo “stress test” estremo
Prometeia ha dunque voluto mettere alla prova questa tesi con uno “stress test”. Difficile dire se il mercato oggi stia incorporando nei prezzi qualcosa che va oltre anche l’ipotesi più drammatica ipotizzabile. Ma guardiamo ai numeri degli esperti: qualora tutte le banche dovessero portare gli accantonamenti allo stesso livello applicato alle quattro banche “salvate”, queste dovrebbero svalutare in termini lordi per 35,4 miliardi, di cui 31,2 a carico delle prime 13 banche, 1,5 per le prime 10 banche “less significant” e 2,7 miliardi per le 301 Bcc considerate da Prometeia. La perdita netta sul totale degli attivi si aggirerebbe tra l’1 e l’1,2%, «una perdita molto contenuta se confrontata con circa il 3%, che è il valore medio di perdita delle banche in Europa durante la crisi finanziaria - spiega Giuseppe Lusignani, vice presidente di Prometeia - senza contare che il comparto ha già subìto perdite per circa 55 miliardi nel corso degli ultimi 4 anni, riuscendo tuttavia a sopportarne gli impatti negativi».

La perdita, che andrebbe a erodere il capitale di vigilanza, brucerebbe il capitale degli azionisti per circa 26 miliardi, al netto degli effetti fiscali (pari a quasi 10 miliardi). A quel punto ci sarebbe da ricostituire il capitale di vigilanza per riportarlo alle soglie minime Srep per le prime 13 banche e all’8 per cento per tutte le altre. Prometeia calcola che il fabbisogno di capitale ammonterebbe a circa 14 miliardi di euro.
Come ricostituire questo gap? In prima battuta, le banche potrebbero andare sul mercato, cercare capitali freschi e varare nuove ricapitalizzazioni. È un’ipotesi più che realistica, anche nel worst-case, perchè è difficile che la Vigilanza e gli istituti preferiscano creare scompiglio sul mercato scegliendo la strada della risoluzione. Se però così non fosse, e si optasse per il bail-in, con il conseguente coinvolgimento anche degli obbligazionisti, l’impatto sarebbe comunque gestibile: nessuna banca italiana, Bcc incluse, dovrebbe infatti prevedere un taglio di valore per gli obbligazionisti. I 14 miliardi di euro mancanti verrebbero infatti recuperati in parte (circa 4,3 miliardi) attraverso una conversione in azioni del 72% circa degli strumenti ibridi (Additional Tier 1) presenti sul mercato; la parte restante – altri 9,6 miliardi di euro - arriverebbero invece dalla conversione in azioni di parte (circa il 17%) dei subordinati in circolazione. Praticamente nessuna conseguenza ci sarebbe invece sulle obbligazioni senior (solo lo 0,02% dei bond in circolazione e dei depositi maggiori di 100mila euro delle large corporate). A maggior ragione, nessun impatto ci sarebbe per gli altri depositi superiori a 100mila euro, che sono ancor più tutelati (mentre per legge fuori da ogni ipotesi di bail-in rimangono i depositi sotto i 100mila euro).

L’ipotesi “Armageddon”
Ma non basta. Prometeia è andata anche oltre, ipotizzando un secondo scenario, da vero Armageddon finanziario. E ha ipotizzato una perdita degli attivi al 3%, in contemporanea, per tutte le 324 banche analizzate. La perdita netta in questo caso sarebbe di 77,3 miliardi, mentre il fabbisogno sarebbe di circa 45. Anche in questo scenario non ci sarebbe alcuna svalutazione, con il buco che sarebbe colmabile con la conversione di tutti gli At1 (6 miliardi) e del 67% dei subordinati (38,4 miliardi). Analogamente, anche in questa ipotesi conti correnti e bond senior sarebbero di fatto al sicuro.

 
L’altro scenario
Questo, come detto, negli scenari estremi. E che sono persino costruiti all’insegna dell’eccesso di cautela: le simulazioni precedenti prevedono infatti che le banche italiane riportino i ratio patrimoniali ai livelli attuali imposti dalla Bce, i cosiddetti indici definiti nell’ambito dello Srep, che sono in media - secondo stime - di 100-200 punti base più alti in Italia rispetto a Francia o Germania. Tuttavia, qualora «le sofferenze venissero svalutate, le asticelle Srep dovrebbero scendere di conseguenza, perchè minore sarebbe la rischiosità implicita nei bilanci», aggiunge Lusignani. E con criteri meno stringenti di capitale, minore sarebbe il fabbisogno. Prometeia stessa calcola quindi che, per i primi 13 gruppi, con 100 punti base di Cet1 ratio richiesto in meno, il deficit di si ridurrebbe da 13,5 a 7 miliardi; con un taglio di 200 punti base, il gap si assottiglierebbe a 3,5 miliardi. Numeri ben lontani dalle decine di miliardi ipotizzati oggi dai mercati.

@lucaaldodavi
luca.davi@ilsole24ore.com


venerdì 8 gennaio 2016

IL GOVERNO HA CAPITO LE CONSEGUENZE DEL BAIL-IN ?


di Paolo Savona

Errare è umano, perseverare è diabolico.
Ho pensato a questo vecchio detto quando ho letto la definizione che la Banca d’Italia ha dato del BRRD, la nuova direttiva per la “soluzione” delle crisi bancarie (Dio ci protegga dagli acronimi e dai termini inglesi che ne celano il significato): «Le nuove norme consentiranno di gestire le crisi in modo ordinato attraverso strumenti più efficaci e l’utilizzo di risorse del settore privato, riducendo gli effetti negativi sul sistema economico ed evitando che il costo dei salvataggi gravi sui contribuenti».

Questa definizione implica che:
1. le gestioni delle crisi precedenti fossero meno ordinate, in sostanza una critica che la Banca d’Italia rivolge a se stessa;
2. i nuovi strumenti saranno più efficaci di quelli usati in passato; 3. le risorse proverranno dal settore privato;
4. gli effetti negativi delle crisi sul sistema economico verranno ridotti;
5. i contribuenti non subiranno più il costo dei salvataggi bancari.

Questa elencazione dei molti vantaggi ricorda un episodio accaduto all’Assemblea francese: un ministro esordì affermando che aveva molti buoni motivi per avanzare la sua proposta; lo interruppe un deputato logicamente agguerrito che obiettò «se dispone di una buona ragione basta e avanza; ci risparmi dal sentire gli altri».

Nessuno degli effetti indicati dalla Banca d’Italia ha solidi fondamenti. In passato la soluzione delle crisi ha funzionato bene, ne consegue che gli strumenti usati erano efficaci; le risorse provenivano anche dal settore privato e affluivano mosse dalla convenienza, non dall’obbligo di legge come sarà da questo momento in poi; l’economia reale ha sempre beneficiato del precedente regime, mentre non accadrà lo stesso in futuro; l’onere sulla collettività era spalmato in modo più equo di quanto non avverrà con la nuova legge che penalizza il risparmio.

La logica economica prescrive che per raggiungere ciascun obiettivo si deve applicare almeno uno strumento, mentre la nuova legge prevede un solo strumento per raggiungere i cinque obiettivi indicati dalla Banca d’Italia; la realtà è che il vero scopo del provvedimento è unico: trasferire la responsabilità delle crisi, prodotte dalle autorità italiane ed europee, ai risparmiatori anche piccoli, quelli che avrebbero dovuto tutelare.

La decisione è frutto della grave malattia che ha colpito l’Europa, quella di voler isolare i bilanci pubblici dalle vicende dell’economia e della società che le autorità dovrebbero governare, ma non riescono a farlo, come dimostra la grave crisi finanziaria diffusasi a seguito delle insolvenze dei crediti subprime e dei loro derivati.

Per proteggere i conti pubblici si penalizzano quelli delle famiglie, già messe a dura prova dall’incapacità mostrata dalle autorità di saper governare la crisi e la sua diffusione.

La legittimazione dell’irresponsabilità delle autorità e della responsabilità dei risparmiatori è priva di basi pratiche; infatti il nuovo regime di risoluzione delle crisi porta sulle spalle delle banche un onere solo inizialmente prevedibile, quello di costituire un fondo presso l’organismo di tutela dei depositi, e un onere imprevedibile se lo devono ricostituire se utilizzato. Le banche trasferiranno l’onere in forme più subdole alla clientela per ricostituire il rendimento del loro capitale al fine di evitare i riflessi negativi sulla loro capacità di concedere credito alle imprese produttive e, di conseguenza, all’intero sistema economico; ma non basta, perché ridurranno la remunerazione del risparmio a esse affidato e aumenteranno il costo dei servizi prestati. In conclusione la collettività pagherà comunque l’onere degli interventi in forme più difficili da valutare.

Chi trae un vantaggio dalla nuova regolamentazione sono quindi solo le autorità responsabili delle crisi per non aver saputo governare il mercato. 

Ma anch’esse si illudono, perché se vogliono avere un sistema del credito e del risparmio all’altezza dei compiti che attendono l’economia fuori dalle speranze e dalle chiacchiere in corso dovranno darsi carico di studiare un meccanismo meno pericoloso di quello approvato che protegga l’offerta di credito e il risparmio che la sostiene.

Ciò che sconcerta in questo provvedimento, come nella spiegazione datane dalla Banca d’Italia che lo ha propiziato, è che non si parla del problema di fondo, quello di chi fornisce le informazioni ai clienti della banche; danno invece la colpa alla loro ignoranza, che è anche frutto delle omissioni pubbliche in materia. Ammesso che l’ignoranza possa essere attenuata o, al limite, anche sconfitta, su quali basi statistiche deve poggiare l’uso del sapere finanziario conquistato dai risparmiatori e chi è tenuto a fornirle? In passato, la tutela del risparmio era stata affidata alle società di rating, istituzioni private che ne hanno combinato più di Bertoldo di Francia. Non si può delegare a esse o altre simili istituzioni private il compito di attuare l’art. 47 della nostra Costituzione.

Devono provvedere le autorità. Ciò sarà possibile solo dividendo nettamente il sistema dei pagamenti, le cui prestazioni vanno totalmente garantite dallo Stato, dal sistema del credito, che si svolgerà sotto il controllo del Governo, la vigilanza di enti delegati e, in caso di crisi, risolto con norme meno rigide di quelle erroneamente introdotte con il bail-in. Si può sperare in una maggiore attenzione al problema da parte degli organi democratici rispetto a quella finora prestata? Le informazioni raccolte sul trattamento discriminante seguito dai paesi membri dell’UE testimonia il modo affrettato e superficiale con cui la direttiva è stata varata e da noi approvata.

Porvi rimedio è tanto più urgente e importante quanto più si intendono ridurre i livelli di protezione sociale per necessità legate alla competizione globale con paesi che non hanno gli stessi livelli. Da decenni si va operando sul sistema pensionistico senza sviluppare in parallelo regimi di tutela del risparmio volontariamente accumulato; anzi le due responsabilità, quella di formarsi una previdenza integrativa continuando a contribuire a quella pubblica vengono accompagnate da un aumento dei rischi finanziari corsi dal cittadino, ormai ritornato allo stato di suddito di leggi improvvide approvate dal suo decisore collettivo, il Parlamento.

La protezione della collettività dagli oneri delle crisi non può avvenire infliggendo ai risparmiatori una perdita, con le conseguenze indicate, ma migliorando i meccanismi pubblici di informazione e di vigilanza, come pure i meccanismi di soluzione delle crisi; per questi ultimi insisto sul fatto che vanno eliminati i conflitti di interesse esistenti che hanno generato ritardi nel salvataggio e oneri più elevati per la collettività, ponendo le funzioni di vigilanza e di soluzione in posizione di autonomia e reciproca indipendenza. Come consuetudine, lo si capirà solo dopo che i buoi sono scappati dalle stalle, ossia a crisi scoppiata.

Paolo Savona (pubblicato il 5.1.16 su MF)

LINK

domenica 20 dicembre 2015

Vogliamo Indagare, Caso per Caso, sui Prestiti Concessi dalle 4 Banche Fallite? Per Favore? - [Funnyking su Rischio Calcolato]


  • Aggiornamento, per Funny.
    Saranno Banchette piccole, am i clienti sono circa un milione.
    Quindi, mica tutti avranno preso prestiti, ma in dieci anni di bilanci, sai quante scritture da verificare?
    Ai voglia te : i Big Data non servono (lascialo a noi del settore) quindi vorrebbe un esercito di finanzieri, e preparati.
    Invece basta tirare su un centinaio, di nomi fra i più chiacchierati senza troppa fatica sono sicuro che si fa centro.
    I soldi, ovvio, non torneranno indietro, ma almeno si ride un po.

  • Immagino che il 17% e rotti di non-performing sul totale di prestiti e mutui siano stati tutti erogati al clan Boschi.


  • AH FUNNY FUNNY...
    Deh dimmi perchè ancor t'ostini a cercar ovunque affari loschi,
    mamma non t'insegnò quanto a volte orrendi son i sentieri pe' li Boschi?


  • Dimenticavo. Ho dato un'occhiata e v'è chi si emesso in casa " roba varia" di Banca 3
    Etruria con rendimenti vicini all 8% da ben oltre dieci anni.
    Le prime emissione "per pochi" datano fine 2001.
    Quattordici anni se li sono tenuti.
    E per quattordici anni andava bene riscuotere, eh?
    E reinvestire.
    Sempre lì.
    É così che i risparmi, ora scomparsi, si sono formati. Con portafogli gonfiati in pretto schema Ponzi.
    Chi ha perso 100mila in realtà non li aveva. Di suo ce n'erano forse 30. Il resto pura illusione ottica.
    Tranne quelli che hanno fatto presa di beneficio prima di settembre.
    Ecco, quei nomi li si che mi piacerebbe saperli.
  • Mah, basta farsi un giro per Roma.
    Chi credere che abbia finanziato tanti, troppi appartamenti, palazzoni e ristrutturazioni?
    Grandi banche? Noooo.
    Le Banchette (sapete pronunciare Banca Marche, per esempio, senza ridere?) che ora si trovano in mano un pugno di crediti inesigibili, con gli amici degli amici a cui sono stati prestati soldi (gruppi immobiliari non proprio in mano ai comunisti e alle coop rosse) che se gli venisse chiesto di rientrare fallirebbero all'istante.
    I nomi? Ma che problema c'è?
    Basta leggersi i numeri passati di Cronache Maceratesi, o le denunce dei 5 stelle marchigiani. Non si fa neppure tanta fatica.
    Sai te quante notizie son dal cor fuggite (cioè dagli stessi dirigenti della banca, in barba agli obblighi contrattuali di riservatezza, pardon, di omertà)?
    Qualcuno ha ascoltato mai?
    Che cazzo volete adesso?
    Sono tre anni che sapevamo tutto tutti (noi clienti) e siamomrimasti lo stesso, perché come in borsa illusi di poter saltare dal treno un minuto, anche meno, prima di Cassandra Crossing.
    Io e molti altri abbiamo fatto in tempo, quelli che credevano che invece il ponte, come al solito, reggesse non hanno voluto mollare i loro 6'7-5,2% e hanno fatto il bagno.
    Sono una merda?
    Si.Lo sono.


  • Possibile che in nessuna trasmissione televisiva ci sia stato qualcuno che abbia posto queste ovvie domande? Tutti che commentano sulle truffe ai danni dei clienti delle banche ma nessuno che si chieda come mai falliscono le banche?
    Che schifo di informazione!
    • Eh, già.
      Ma quale sarebbe lo scandalo?
      Aver voluto salvare gli immobiliaristi della valdichiana,gli investitori de il porto di Cecina, alcuni palazzinari della costa e compagnia danzante?
      A spese dei soliti fessi?
      E che c'è di nuovo.
      Aspettate che tocchi a voi.
      Come i veneti.
      Terun, terun, a tutti.Poi vanno sott'acqua ed é tutto un "fratelli italiani"!
      Ma andate dove meritate, miserabili.
      Che ora tocca alle banchette (mica tanto Banchette) venete. E poi a quelle liguri e Senesi.
      E allora, i soliti, qui, invocheranno la difesa dei propri interessi, conflitto o non conflitto.
      Scene già viste.
      Basta aspettare, non ci vorrà molto.
      Ė cinque anni che aspetto questo momento. Sono cinque anni che lo dico.
      Se non é successo niente, in apparenza, é perché é tutto stato infilato sotto il tappeto.
      Solo che alla fine, anche sotto il tappeto, un cadavere comincia a puzzare.
  • Ripeto fino alla noia. ....Agenzia delle Entrate ha da febbraio 3 banche dati (Big Data) sulle banche con dati fin dal 2010....vogliamo "uscirli" sti cazzo di numeri Signora Orlandi...vogliamo iniziare per davvero a lavorare e finirla di cagare il cazzo a quelle partite iva che vi pagano mensilmente lo stipendio...andiamo a prendere i ladri VERI signora Orlandi?
    • la prescrizione è di sei anni ciccio, aspetta ancora un pochettino, ok?
      vedi che è tutto chiaro?
      • Errore.
        É interrompibile. Bastano un po di astuzie.
        Neanche dopo dieci sei al sicuro.
        Parola del mio tributarista.
        • vero, ma processi del genere si prolungano nel tempo, dato che ci sono letteralmente milioni di fogli e di firma da controllare.
          Il tempo è passato e in cassazione non ci arrivano sicuro, gli imputati.

          Sacrosanto, chi ha sbagliato non solo non ha pagato ma ha fatto una gran carriera...
          Una parola da dire però ce l'ho per i risparmaitori.
          Non funziona che quando si
          incassano le cedole il mondo è bello e quando non tornano indietro i capitali,
          il mondo diventa brutto e tutti sono cattivi.
          Voi direte, ma come ti
          permetti di fare affermazioni di questo tipo ?
          Perché lo vedo in ogni
          istante di tempo. E’ un mondo che è basato sull’avere. Da ogni dove arrivano
          pressioni per cercare un rendimento (avidità). Ogni giorno mi arrivano molteplici email di chi riceve proposte le più disparate dai vari promotori finanziari, funzionari di banche e venditori assortiti. E’ pieno zeppo di persone che fanno il giro dei quattro cantoni,andando a cercare le meraviglie assortite costruite dagli uffici marketing che
          creano prodotti per segmenti di mercato con deficit cognitivi e che si
          nascondono, quando gli viene spiegata in modo chiara la situazione, dietro un “ma io non capisco di finanza”(ahhhssi?).
          La maggioranza delle persone non ha ancora compreso che qui non si tratterà di fare il +2% o il -3% in un anno, ma che ci sarà un bagno di sangue della ricchezza delle famiglie che sarà di qualche migliaio di miliardi di € (l’antipasto c’è già stato in questi anni). Qui non si tratta di trovare la soluzione, perché non esiste, ma di fare tante cose meno peggio che messe insieme consentano di avere più probabilità di tutelare (perdere meno e
          possibilmente guadagnare) i propri risparmi ed il patrimonio complessivo
          famigliare ed aziendale. Qui non si tratta di vincere le battaglie, ma di non
          perdere la guerra-


          Altro che sistemi software...io userei il vecchio metodo del nome, cognome e spunta a penna. Consegnerei il tutto a svariate coppie di persone specializzate, quelli che vanno a suonare il campanello alle 4 e dicono "Ao, ce li hai i soldi?" e se non li hai via un ditino. Poi, finite le dita...


  • Non si faranno mai questi controlli selettivi, troppo da perdere nella ramificata sala controllo, oltretutto lo stesso Renzi ha appena finito (dopo una esilarante tessitura di lodi all'economia statunitense quale modello da seguire), di esclamare in diretta che le banche italiane sono solidissime e chi dice il contrario è un dispensatore di negatività.
    Ecco a chi si è in mano.
  • Ma neanche un dipendente che in qualche modo faccia uscire la lista di questi prestiti "non convenzionali"? Nessuno in queste banche che faccia emergere al pubblico i dati?


    Ma se sono tre anni che si sa tutto!
    Solo che senti dire le cose, non succede niente, ti danno il 7%, ovvio che poi tutti viaggiano con lo "staremo a vedere".
    C'è con chi "staremo a vedere" ha incassato ormai il 25-35% del capitalemsotto forma di interessi. Reinvestiti li, ovviamente.
    Giocare al raddoppio eh?
    Banca Etruria sono sette anni che offre rendimenti fuori dal mondo.
    E dove sono finiti i soldi degli investitori?
    Basta farsi un giro. La gran parte sul territorio stesso, cioè ai soci stessi.
    Che con grande spirito di innovazione li hanno investiti, quelli che avanzavano dopo essersi fatti i loro comodi ma comunque la gran parte, in simpatici edifici in zone prive di ogni prospettiva futura perché sovrasature di tutto e sovrasfruttate in tutti i sensi.
    Soldi in mattoni, porti, aereoporti, resort, tenute e infrastrutture che nessuno vuole, almeno non a quei prezzi.
    E ovviamente a ingegneri, geologi, commercialisti, sindaci revisori, amministratori, consiglieri, avvocati, consulenti di ogni genere che pesano in un investimento immobiliare per ormai il 20-25%.
    Per non parlare dei facilitatori, portaborse e sherpa vari, con le loro sponsorizzazioni a società sportive, eventi culturali, patrocinio e finanziamenti alla fondazione di turno.
    Ah,già.
    Poi, da qualche parte, ci stanno i ladri.
    Vabbe, cerchiamo quelli, eh?
    Magari coi Big Data.
    Perche siamo tutti nati ieri pomeriggio sul tardi, vero?
    • Oppure basterebbe che qualche hacker di casa nostra, qualche Anonimus che invece di dedicarsi ai siti jihadisti, ci facesse un piacere che sicuramente è nelle sue corde........


      Lo scrivevo già ieri. Appendere per i talloni i responsabili delle banche che hanno elargito soldi agli amici degli amici mandando in bancarotta le loro banche e rovinando gli obbligazionisti delle stesse è l'unico atto che possa riportare la giustizia e dare un esempio a tutti banchieri e loro finti controllori.
      Meriterebbero nel minimo un 41bis perché hanno fatto danni quanto la mafia e probabilmente anche più.
      Questa gente, sono pronto a scommetere, non farà un solo giorno di carcere, perché se fossero messi alle strette potrebbero parlare inguaiando alti livelli politici.
      Come già successo per MPS potrebbe accadere che qualcuno venga "suicidato". Di sicuro quello che si è visto con le 4 banchette rosse di provincia è la punta dell'iceberg e le sante norme europee da gennaio toglieranno ogni alibi ai rocciosi finanzieri de' noantri. Il rafforzamento della vigilanza bancaria della BCE sarà elemento di maggiori garanzie ed è un tantino più difficile da addomesticare.
      Prevedo uno spumeggiante 2016 per banchieri e loro protettori/beneficiari.


  • ricordo che verso la fine degli anni '80 mi diedero da analizzare i bilanci della "Banca Popolare dell'Etruria e del Lazio" per questioni di relazioni interbancarie
    il bilancio riportava masse in crescita anno su anno del 15% ed un margine d'interesse siderale, con utili significativi: un bilancio apparentemente eccellente
    peccato che, leggendo meglio, si capiva che il margine d'interesse derivava dall'addebito di interessi di mora (all'epoca i tassi erano oltre il 10%), e le masse crescevano di conseguenza perchè la banca non riusciva a farsi rimborsare i prestiti
    ricordo anche lo stupore dei miei capi quando consegnai una relazione negativa
    da allora sono rimasto a domandarmi quanto tempo sarebbe servito per arrivare all'inevitabile: devo dire che non avrei mai e poi mai pensato che la situazione potesse rimanere "congelata" per 25 anni, anche perchè ritenevo (e tuttora ritengo) impossibile che gli ispettori di Bankitalia non vedessero quello che un neolaureato alle prime armi era in grado di vedere

    • Esatto se i controllori sono complici dei controllati, il sistema è marcio dalle fondamenta. E le 4 banchette sono state solo le prime cartine di Tornasole del marciume acido del sistema.